本周半导体材料圈炸开了锅:溅射靶材价格同比暴涨近70%,涨幅把黄金都甩在身后。这种藏在芯片里的“幕后材料”,绝大多数人连名字都没听过,却正在闷声改写产业链的利润格局。
靶材是啥?通俗讲,芯片是在硅片上盖一栋纳米级“超高层大楼”,而靶材就是用高能粒子把金属块“打”成薄膜、给芯片画电路的“墨水”。没有它,再牛的光刻机也造不出合格芯片。
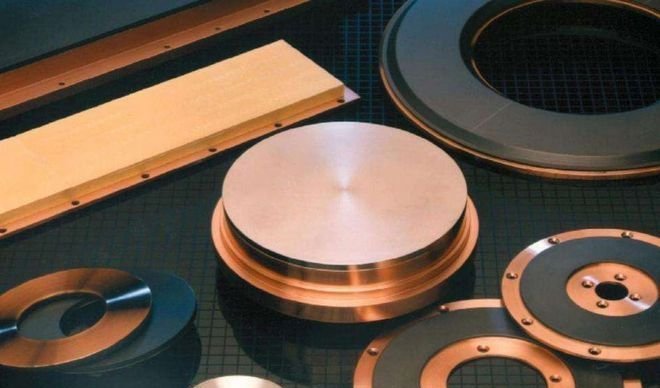
这波涨价不是炒作,核心就三个字:缺。下游晶圆厂满产抢货,铜靶、铝靶、钛靶订单排到几个月后;供给端却卡在海外巨头手里,全球高端产能长期被美日企业攥着,扩产周期又长,缺口越撕越大。
成本端也在火上浇油。高纯金属原料价格跟着大宗商品走,稀土、铜、钛涨声一片,靶材厂采购成本直线上升。上游一涨价,中游只能向下游传导,产业链层层加码,最终体现在报价单上。
国产替代更是绕不开的变量。过去高端靶材几乎全靠进口,如今国内厂商技术突破后加速导入产线,但产能爬坡需要时间。需求端等不起,供给端补不上,供需错配直接反映在价格曲线里。
对普通人来说,这轮涨价最终会传导到终端电子产品的成本里。手机、电脑、汽车芯片都在用靶材,价格向下游扩散只是时间问题,未来几个月数码产品涨价压力不容忽视。
行业格局也在悄悄生变。海外巨头吃利润的时代正在松动,国内头部靶材厂商订单饱满、业绩预增,资本市场已经用脚投票——材料板块本周明显跑赢大盘,资金正重新审视这条“隐形赛道”。
但要泼盆冷水:涨价不代表无风险。若下游电子需求不及预期,晶圆厂砍单,靶材价格可能急涨急跌。此外,原料价格波动、厂商扩产进度,都是悬在头上的变量,追高需谨慎。
对投资者而言,与其盯着已经涨高的股价,不如关注真正有技术壁垒、能稳定供货的龙头公司。靶材是门“慢生意”,客户认证周期长,一旦绑定就很难更换,护城河比想象中深。
说到底,靶材暴涨是芯片产业链供需矛盾的缩影。它提醒我们:越是看不见的环节,越可能藏着定价权。看懂这波涨价逻辑上海配资,也就看懂了半导体国产替代的底层驱动力——这是一场持久战,不是一阵风。
一鼎盈配资提示:文章来自网络,不代表本站观点。